Kassenübergabe im Kleingartenverein: Protokoll und Vorlage
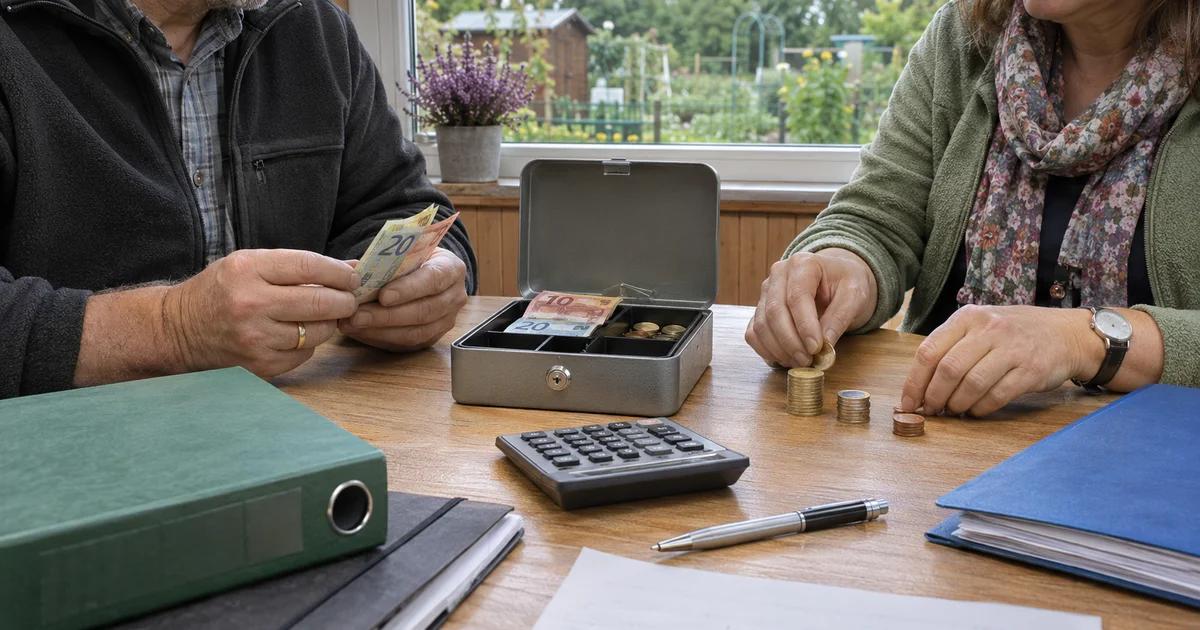
Bei der Kassenübergabe halten bisheriger und neuer Kassenwart gemeinsam fest, welche Bargeldbestände, Kontounterlagen und offenen Vorgänge zum vereinbarten Stichtag übergeben werden. Bargeld wird gezählt und mit dem Kassenbuch verglichen. Bankstände werden getrennt anhand von Kontoauszügen dokumentiert. Fehlende Belege und ungeklärte Differenzen erhalten einen eigenen Eintrag mit Zuständigkeit und Termin. Die folgenden Vorlagen können Sie in ein Dokument oder eine Tabellenliste kopieren.
Die Vorlagen sind organisatorische Arbeitshilfen. Eine Übergabe ersetzt weder die Kassenprüfung noch eine Entscheidung über die Entlastung. Satzung, Beschlüsse und die bei Ihrer Bank geltenden Berechtigungsverfahren müssen gesondert geprüft werden.
Den Übergabetermin vorbereiten
Vereinbaren Sie einen Stichtag mit Uhrzeit. So lässt sich später unterscheiden, welche Buchungen und Zahlungen bereits im übergebenen Stand enthalten waren. Eine Zahlung nach diesem Zeitpunkt gehört in die anschließende Bearbeitung, auch wenn die zugrunde liegende Rechnung älter ist.
Legen Sie für die gemeinsame Durchsicht bereit:
- Kassenbücher und Buchungsunterlagen mit erkennbarem Bearbeitungsstand,
- Kontoauszüge zu sämtlichen Vereinskonten sowie eine Liste noch nicht abgeglichener Bewegungen,
- vorhandene Bargeldkassen, Schlüssel und zugehörige Belege,
- die führenden Listen offener Forderungen und noch zu zahlender Rechnungen,
- Unterlagen zu laufenden Zahlungen, Verträgen und vereinbarten nächsten Terminen,
- eine Übersicht der benötigten Zugänge und Berechtigungen ohne Zugangsdaten.
Die DSEE-Arbeitshilfe zur Amtsübernahme empfiehlt, Unterlagen, Zugänge, Kontostände und offene Vorgänge gemeinsam durchzugehen und die Aufgabenverteilung zu klären. Nutzen Sie den Termin auch, um wiederkehrende Abläufe zeigen zu lassen. Die allgemeine Übergabe des Vorstands behandeln wir getrennt in der Checkliste zum Vorstandswechsel.
Bargeld, Bank und offene Posten getrennt erfassen
Eine noch unbezahlte Mitgliedsrechnung ist kein vorhandenes Geld. Ebenso ist der Umsatz einer Festkasse kein Bankbestand. Führen Sie die Bereiche deshalb in getrennten Anlagen und benennen Sie jede Kasse und jedes Konto eindeutig.
Bargeld je Kasse
- Feststellung: Tatsächlich gezählter Betrag und Sollbestand
- Nachweis: Zählblatt, Kassenbuchstand, letzter Beleg
Bankkonto je Konto
- Feststellung: Stand laut Auszug zu einem benannten Zeitpunkt
- Nachweis: Kontoauszug und Liste ungeklärter Bewegungen
Offene Forderungen
- Feststellung: Noch ausstehende Zahlungen
- Nachweis: Führende Forderungsliste mit Stichtag
Offene Verbindlichkeiten
- Feststellung: Noch zu zahlende Beträge
- Nachweis: Rechnungsliste und zugehörige Unterlagen
Unterlagen und Zugänge
- Feststellung: Was vorliegt, fehlt oder umgestellt werden muss
- Nachweis: Ablageverweis und offene Aufgaben
Wenn eine Festkasse noch separat geführt wird, vermerken Sie ausdrücklich, ob ihr Bargeld bereits in die Vereinskasse übernommen wurde. Derselbe Betrag darf nicht in beiden Kassen als vorhanden erscheinen. Eine geplante Einzahlung ist erst nach ihrem tatsächlichen Eingang Bankguthaben.
Kopiervorlage 1: Deckblatt der Kassenübergabe
Füllen Sie zunächst den gemeinsamen Rahmen aus. Verweisen Sie auf die einzelnen Anlagen, statt alle Einzelheiten auf eine Seite zu drängen.
Verein: ____________________
Übergabe am, Ort: ____________________
Bestandsstichtag mit Uhrzeit: ____________________
Bisheriger Kassenwart: ____________________
Neuer Kassenwart: ____________________
Weitere teilnehmende Person und Funktion: ____________________
Buchungen bearbeitet bis: ____________________
Anlagenverzeichnis: ____________________
Offene Punkte laut Anlage: ____________________
Nächster gemeinsamer Abgleich: ____________________
Halten Sie außerdem fest, wer ab welchem Zeitpunkt laufende Zahlungen bearbeitet und wer bis dahin eine Vertretung übernimmt. Der im Protokoll dokumentierte Zeitpunkt ersetzt keine nötige Vollmacht oder vereinsinterne Zuständigkeitsregelung.
Kopiervorlage 2: Bargeld zählen und abgleichen
Erstellen Sie für jede eigenständige Kasse ein eigenes Blatt. Zählen Sie gemeinsam die tatsächlich vorhandenen Scheine und Münzen. Wählen Sie die benötigten Stückelungen und ergänzen Sie bei Bedarf weitere Zeilen.
Kasse: ____________________ Zählung am, Uhrzeit: ____________________ Gezählt von, gemeinsam geprüft mit: ____________________
Diesen Zähleintrag für jede vorhandene Stückelung kopieren:
Stückelung: ______ Euro oder Cent Anzahl: ______ Betrag dieser Stückelung: ______ Euro
Summe aller Scheine und Münzen: ______ Euro
Vergleichen Sie die Summe mit dem zum selben Zeitpunkt dokumentierten Kassenbuchstand:
Anfangsbestand im geprüften Abschnitt: ______ Euro
Zugehörige Bareinnahmen: + ______ Euro
Zugehörige Barausgaben: - ______ Euro
Sollbestand laut Kassenbuch: = ______ Euro
Istbestand laut Zählblatt: ______ Euro
Differenz: Ist minus Soll: ______ Euro
Letzter berücksichtigter Beleg: ____________________
Ungeklärter Punkt, Verweis auf offene Punkte: ____________________
Der Sollbestand ergibt sich aus Anfangsbestand plus Bareinnahmen minus Barausgaben. Ein negativer Differenzbetrag bedeutet, dass weniger Bargeld gezählt wurde als im Kassenbuch steht. Ändern Sie den Buchbestand nicht allein deshalb, damit die Übergabe rechnerisch aufgeht. Halten Sie die Abweichung zunächst fest und klären Sie die Buchungs- und Beleglage.
Rechenbeispiel mit erfundenen Beträgen
Ein rein fiktiver Verein hat zu Beginn des geprüften Abschnitts 180,00 Euro Bargeld. Hinzu kommen 75,00 Euro Bareinnahmen, ausgegeben wurden 23,40 Euro. Der Sollbestand ist damit 180,00 + 75,00 - 23,40 = 231,60 Euro. Gezählt werden 226,60 Euro. Die Differenz beträgt 226,60 - 231,60 = -5,00 Euro.
Im Protokoll stehen beide Bestände und die Abweichung von -5,00 Euro. Der Punkt erhält eine Nummer, eine zuständige Person und einen vereinbarten Klärungstermin. Aus der Differenz allein folgt noch keine Aussage darüber, wie sie entstanden ist oder wer dafür verantwortlich ist.
Kopiervorlage 3: Bankkonten und Unterlagen
Bei Bankkonten wird kein Bargeld übergeben. Dokumentiert werden Kontostand, Nachweis, Bearbeitungsstand und die noch nötige Berechtigungsänderung. Tragen Sie vertrauliche Kontodaten nur in der dafür vorgesehenen internen Ablage ein. Eine eindeutige vereinsinterne Kontobezeichnung und ein Verweis reichen für das Deckblatt.
Diesen Datensatz für jedes Bankkonto gesondert kopieren:
Konto: ____________________
Auszug vom, Standzeitpunkt: ____________________
Saldo laut Auszug: ____________________
Buchungen abgeglichen bis: ____________________
Offene Bewegungen, Anlagenverweis: ____________________
Wenn der letzte Auszug vor dem Übergabestichtag endet, benennen Sie die Lücke ausdrücklich. Stellen Sie einen älteren Auszug nicht als vollständigen Stichtagsnachweis dar. Dokumentieren Sie, wer den fehlenden Nachweis beschafft und den Abgleich nachholt.
Für die Ablage kann folgende Bestandsliste ergänzt werden:
Kassenbücher und Zählblätter
- Zeitraum oder Stand: ______
- Ablageort: ______
- Übergeben oder noch offen: ______
Bankauszüge und Abstimmungen
- Zeitraum oder Stand: ______
- Ablageort: ______
- Übergeben oder noch offen: ______
Buchungsbelege
- Zeitraum oder Stand: ______
- Ablageort: ______
- Übergeben oder noch offen: ______
Forderungs- und Rechnungsliste
- Zeitraum oder Stand: ______
- Ablageort: ______
- Übergeben oder noch offen: ______
Laufende Zahlungen und Verträge
- Zeitraum oder Stand: ______
- Ablageort: ______
- Übergeben oder noch offen: ______
Letzter Prüfbericht und Jahresunterlagen
- Zeitraum oder Stand: ______
- Ablageort: ______
- Übergeben oder noch offen: ______
Listen Sie die tatsächlich übergebenen Zeiträume auf. Eine pauschale Bestätigung „alles vollständig“ hilft nicht, wenn später ein bestimmter Ordner fehlt. Die Übergabeliste legt keine Aufbewahrungs- oder Löschfristen fest.
Kopiervorlage 4: Forderungen und noch zu zahlende Rechnungen
Nutzen Sie für offene Vorgänge jeweils die vorhandene führende Liste. Im Übergabeprotokoll steht deren genauer Stand mit Ablageverweis. So entsteht keine zweite Liste, die nach dem Termin unbemerkt veraltet.
Forderungen an Mitglieder oder Dritte
- Führende Liste mit Stichtag und Ablageverweis: ______
- Noch offen laut Liste: ______ Euro
- Nächste Bearbeitung und Zuständigkeit: ______
Noch zu zahlende Rechnungen
- Führende Liste mit Stichtag und Ablageverweis: ______
- Noch offen laut Liste: ______ Euro
- Nächste Bearbeitung und Zuständigkeit: ______
Ungeklärte Zahlungseingänge
- Führende Liste mit Stichtag und Ablageverweis: ______
- Noch offen laut Liste: ______ Euro
- Nächste Bearbeitung und Zuständigkeit: ______
Bereits veranlasste, noch nicht bestätigte Zahlungen
- Führende Liste mit Stichtag und Ablageverweis: ______
- Noch offen laut Liste: ______ Euro
- Nächste Bearbeitung und Zuständigkeit: ______
Ergänzen Sie bei strittigen oder unklaren Vorgängen einen Verweis auf die zugehörige Korrespondenz. Nehmen Sie personenbezogene Einzelheiten nur in die zugriffsbeschränkte Anlage auf, die die zuständigen Personen für ihre Arbeit benötigen. Das Protokoll gehört nicht auf die öffentliche Vereinswebsite.
Zugänge und Bankvollmachten gesondert umstellen
Schreiben Sie keine Passwörter, PINs, TANs oder Wiederherstellungscodes in das Übergabeprotokoll. Es dokumentiert den Bearbeitungsstand der Zugänge. Die Einrichtung und Änderung erfolgt über das jeweilige Berechtigungsverfahren des Anbieters oder der Bank.
Diesen Eintrag für jede Bankvollmacht, jeden persönlichen Online-Banking-Zugang, Vereinssoftware-Zugang, Vereins-E-Mail-Zugang, die digitale Ablage und physische Schlüssel gesondert kopieren:
Zugang oder Berechtigung: ____________________
Benötigte Änderung: ____________________
Zuständig: ____________________
Termin: ____________________
Erledigt am, Nachweis: ____________________
Prüfen Sie gemeinsam, ob der neue Kassenwart mit seiner eigenen Berechtigung die benötigten Aufgaben ausführen kann. Halten Sie auch fest, wer bisherige Zugänge überprüft und nicht mehr benötigte Berechtigungen entzieht. Eine Unterschrift unter dem Übergabeprotokoll ändert diese Rechte nicht automatisch.
Kopiervorlage 5: Offene Punkte und Nachträge
Auch eine Übergabe mit offenen Punkten kann den tatsächlichen Stand genau beschreiben. Vermeiden Sie pauschale Vollständigkeitsbestätigungen, wenn Unterlagen fehlen oder eine Differenz ungeklärt ist.
Diesen Datensatz für jeden offenen Punkt gesondert kopieren. Vergeben Sie fortlaufende Nummern, etwa O-01 und O-02:
Nr.: ____________________
Feststellung und Belegverweis: ____________________
Nächster Schritt: ____________________
Zuständig: ____________________
Vereinbarter Termin: ____________________
Stand: ____________________
Wenn später ein Auszug oder Beleg nachgereicht wird, ergänzen Sie einen datierten Nachtrag mit Bezug zum ursprünglichen Protokoll. Erhalten Sie die ursprüngliche Feststellung nachvollziehbar.
Diesen Datensatz für jede spätere Ergänzung gesondert kopieren:
Nachtrag zu Punkt: ____________________
Ergänzt am, durch: ____________________
Nachgereichte Unterlage oder Klärung: ____________________
Ergebnis und weiterer Schritt: ____________________
Gemeinsam zur Kenntnis genommen am: ____________________
Für den Abschluss des Übergabetermins können Sie folgenden organisatorischen Vermerk anpassen:
Wir haben die im Anlagenverzeichnis einzeln benannten Bestände, Unterlagen und Gegenstände zum angegebenen Zeitpunkt gemeinsam aufgenommen. Abweichungen und fehlende Unterlagen sind in der Liste offener Punkte vermerkt. Die nächste Bearbeitung ist dort zugeordnet. Dieses Protokoll dokumentiert die Übergabe; es enthält keine Kassenprüfung oder Entlastungsentscheidung.
Ort, Datum: ____________________ Bisheriger Kassenwart, Unterschrift: ____________________ Neuer Kassenwart, Unterschrift: ____________________ Weitere teilnehmende Person, Funktion und Unterschrift: ____________________
Vereinbaren Sie, wo die gemeinsam bestätigte Fassung und ihre Anlagen liegen und wer darauf zugreifen darf. Für die eigenständige Jahresprüfung gibt es die Checkliste mit Prüfbericht zur Kassenprüfung.
Mit den vorhandenen Buchhaltungsunterlagen weiterarbeiten
Wenn Ihr Verein Laubenmeister nutzt, hilft die Anleitung zur Jahresabrechnung beim Einordnen der vorhandenen Übersichten. Die Rechnungsauswertung zeigt in Rechnung gestellte Beträge. Sie bildet nicht alle Geldbewegungen ab. Für einzelne Buchungen und Bankkonten beschreibt die Anleitung das Journal, für Bargeld das Kassenbuch und den Kassenbericht.
Prüfen Sie diese Unterlagen getrennt und vermerken Sie ihren Bearbeitungsstand in der Übergabevorlage. Ein automatisch erstelltes Amtsübergabeprotokoll ist damit nicht gemeint. Wenn Ihr Verein die Verwaltung erst einrichten möchte, können Sie Laubenmeister kostenlos einrichten.
Quellen und Stand
Geprüft am 8. November 2026. Die Vorlagen und das Rechenbeispiel wurden für diesen Beitrag erstellt. Sie sind keine verbindlichen Vereinsformulare und enthalten keine rechtliche oder steuerliche Einzelfallprüfung.
- Deutsche Stiftung für Engagement und Ehrenamt: Amtsübernahme und Übergabe organisieren, aktuell abgerufene Arbeitshilfe zu Unterlagen, Berechtigungen, offenen Vorgängen und Aufgabenverteilung.
- KLJB im Bistum Münster: Kassenübergabeprotokoll, organisatorisches Vergleichsmuster mit getrennten Konten, Bargeld und Unterlagen. Daraus werden keine gesetzlichen Anforderungen abgeleitet.
Ein kostenloser Nutzungsweg bleibt dauerhaft bestehen. Niemand muss in einen kostenpflichtigen Tarif wechseln. Bestehende Vereine behalten ihre aktuellen Funktionen unentgeltlich. Ein späterer Bezahltarif wäre optional; externe Dienste können eigene Kosten haben. Umfang und Einrichtung.